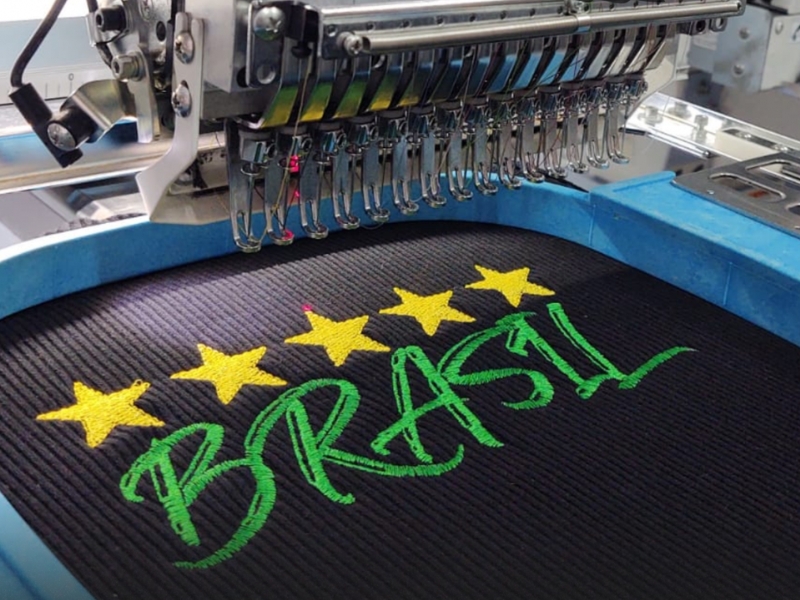
Uma máquina de bordar pode representar um novo capítulo na história de um ateliê. Mas será que vale a pena contratar um empréstimo de R$ 30 mil para ampliar a produção?
Para quem trabalha com artesanato, investir em equipamentos, materiais e estrutura pode abrir novas oportunidades. Entretanto, uma decisão financeira dessa dimensão exige planejamento, conhecimento do mercado e atenção aos custos envolvidos.
O bordado personalizado oferece possibilidades de comercialização em diferentes segmentos, como enxovais, presentes, roupas infantis, acessórios e produtos corporativos.
E, à medida que as encomendas aumentam, surge uma pergunta importante: é melhor continuar produzindo com a estrutura atual ou buscar crédito para expandir o negócio?
Neste artigo, vamos explorar o mercado de bordados personalizados e entender como avaliar empréstimos de até R$ 30 mil sem comprometer a saúde financeira do ateliê.
O mercado de bordados personalizados: criatividade que gera oportunidades
O bordado transforma peças comuns em produtos com identidade própria.
Uma toalha com nome bordado, por exemplo, pode se tornar um presente de nascimento. Uma nécessaire personalizada pode integrar um kit especial. Já uniformes e acessórios bordados podem atender empresas e pequenos empreendedores.
Entre os produtos que podem ser comercializados estão:
- Toalhas de banho, rosto e lavabo personalizadas.
- Fraldas, mantas e peças de enxoval infantil.
- Necessaires, bolsas e estojos bordados.
- Camisetas, aventais e uniformes com logotipos.
- Bastidores decorativos e presentes personalizados.
Cada categoria possui características próprias de produção, precificação e público consumidor.
Para quem está começando, o ideal é escolher um segmento, desenvolver amostras e observar a aceitação dos clientes.
Quem já possui experiência pode ampliar gradualmente o catálogo, sempre considerando a capacidade de atender às encomendas.
Como começar a fazer bordados personalizados para vender?
O bordado pode ser realizado manualmente ou com equipamentos específicos, dependendo da técnica e do produto.
No bordado manual, é importante desenvolver habilidades com pontos, escolha de linhas, composição e acabamento.
Já o bordado à máquina exige conhecimentos sobre estabilizadores, bastidores, tipos de agulhas, linhas, arquivos de bordado e regulagens do equipamento.
Antes de comercializar, faça testes em tecidos semelhantes aos utilizados nas encomendas.
Observe a qualidade dos pontos, a resistência do acabamento e a apresentação final.
Também é importante calcular o tempo necessário para preparar o desenho, posicionar o tecido, bordar e finalizar a peça.
Uma personalização aparentemente simples pode envolver várias etapas.
No Artesanato Na Rede, você encontra conteúdos e inspirações para desenvolver habilidades artesanais e conhecer novas oportunidades de produção.
Quando vale a pena investir em uma máquina de bordar?
Comprar uma máquina pode ajudar a ampliar a capacidade de produção, mas o equipamento não garante automaticamente novas vendas.
Antes de investir, responda a algumas perguntas:
Você já possui clientes interessados em bordados personalizados?
Está deixando de aceitar encomendas por falta de equipamento?
Conhece os custos de manutenção e os materiais necessários?
Tem espaço adequado para instalar e utilizar a máquina?
Consegue produzir e vender uma quantidade suficiente de peças para justificar o investimento?
Essas respostas ajudam a identificar se a compra atende a uma necessidade real ou representa apenas uma expectativa de crescimento.
Em alguns casos, terceirizar parte da produção pode ser uma alternativa para testar a demanda antes de adquirir um equipamento.
Quanto custa produzir um bordado personalizado?
Para definir o preço, é necessário considerar todos os custos envolvidos.
Imagine uma artesã que comercialize toalhas com nomes bordados.
Veja uma simulação hipotética por unidade:
| Descrição | Valor |
|---|---|
| Toalha para personalização | R$ 18,00 |
| Linhas e estabilizadores | R$ 4,00 |
| Embalagem | R$ 3,00 |
| Mão de obra | R$ 12,00 |
| Energia, manutenção e outras despesas | R$ 5,00 |
| Custo estimado | R$ 42,00 |
| Preço de venda hipotético | R$ 65,00 |
| Margem de contribuição após os custos considerados | R$ 23,00 |
Os valores são ilustrativos e não representam preços médios comprovados do mercado.
Além disso, ainda podem existir impostos, taxas comerciais e outros gastos não contemplados na simulação.
A margem apresentada não deve ser confundida com o lucro líquido definitivo do negócio.
Empréstimo de R$ 30 mil: oportunidade ou risco financeiro?
Um empréstimo pode antecipar investimentos que levariam meses ou anos para serem realizados apenas com recursos próprios.
Entretanto, o dinheiro recebido precisa ser devolvido, normalmente com juros e outros encargos.
Isso significa que a artesã assume uma obrigação financeira mesmo que as vendas diminuam.
O Sebrae recomenda comparar diferentes propostas e avaliar a capacidade de pagamento antes de contratar crédito.
O primeiro passo não deve ser perguntar quanto o banco oferece, mas quanto o ateliê realmente precisa e consegue pagar.
Se o equipamento necessário custa R$ 12 mil, por exemplo, não faz sentido assumir automaticamente uma dívida de R$ 30 mil sem justificar a utilização do restante.
Quanto pode custar um empréstimo de R$ 30 mil?
Para entender o impacto das parcelas, vamos considerar uma simulação educativa.
Imagine um empréstimo de R$ 30.000, com juros hipotéticos de 2% ao mês, pagamento em 36 parcelas fixas e sistema Price.
Nesse cenário, sem considerar tarifas, seguros, impostos e outros encargos:
| Indicador | Valor aproximado |
|---|---|
| Valor emprestado | R$ 30.000 |
| Taxa hipotética de juros | 2% ao mês |
| Prazo | 36 meses |
| Parcela mensal | R$ 1.177 |
| Total pago | R$ 42.371 |
| Juros totais aproximados | R$ 12.371 |
Atenção: essa taxa é utilizada apenas para demonstrar o cálculo. Não representa uma oferta bancária ou uma taxa média atual.
Na contratação real, o valor das parcelas e o total pago podem ser diferentes.
O Banco Central orienta que o consumidor compare o Custo Efetivo Total (CET), indicador que reúne juros, tarifas, tributos e outras despesas da operação.
É esse custo que permite comparar propostas de instituições financeiras com maior precisão.
Quantos bordados seriam necessários para pagar a parcela?
Vamos utilizar a simulação anterior.
Se cada toalha personalizada gerar R$ 23 após os custos considerados, seriam necessárias aproximadamente 52 vendas adicionais por mês para gerar R$ 1.196.
Esse valor seria suficiente para cobrir a parcela hipotética de R$ 1.177, antes de considerar outras despesas e eventuais custos adicionais da expansão.
Mas existe um detalhe fundamental.
Essas 52 vendas precisam representar uma contribuição adicional gerada pelo investimento, não simplesmente vendas que o ateliê já realizava.
Se a nova máquina não aumentar a produção vendida, melhorar a margem ou reduzir custos de maneira comprovável, o empréstimo poderá apenas acrescentar uma despesa fixa ao negócio.
Além disso, operar sem folga financeira é arriscado.
O planejamento precisa considerar meses fracos, manutenção do equipamento, inadimplência e possíveis atrasos de clientes.
Como descobrir se o ateliê consegue pagar o financiamento?
Uma maneira prática é analisar o fluxo de caixa dos últimos meses.
Registre quanto entrou, quanto saiu e quanto permaneceu disponível após o pagamento das despesas e da remuneração da artesã.
Depois, simule o impacto da nova parcela.
Imagine que o ateliê apresente uma sobra mensal de R$ 1.500 antes do novo empréstimo.
Se a parcela for de aproximadamente R$ 1.177, restariam apenas R$ 323.
Essa diferença pode ser insuficiente para enfrentar imprevistos.
Por isso, o ideal é trabalhar com projeções conservadoras e verificar se a dívida continuará administrável mesmo quando as vendas ficarem abaixo do esperado.
Uma decisão segura depende mais da estabilidade do fluxo de caixa do que do entusiasmo com o novo equipamento.
Quais alternativas existem antes de contratar R$ 30 mil?
Nem todo crescimento precisa começar com um empréstimo de valor elevado.
Algumas alternativas podem ser consideradas.
Comprar um equipamento mais simples: dependendo da demanda, uma máquina com menor capacidade pode atender à fase inicial do negócio.
Terceirizar os bordados: permite testar a procura e calcular a margem de contribuição antes de assumir os custos de uma máquina própria.
Criar uma reserva para equipamentos: separar parte do lucro mensal pode reduzir o valor que precisará ser financiado futuramente.
Trabalhar com encomendas antecipadas: receber um sinal contratual pode ajudar a financiar materiais de pedidos confirmados, sem confundir esse adiantamento com lucro.
Pesquisar linhas de crédito produtivo: bancos, cooperativas e agentes de microcrédito podem oferecer alternativas, sujeitas à análise de crédito e às condições de cada programa.
O BNDES informa que seu microcrédito pode apoiar a compra de equipamentos e insumos por meio de agentes operadores, mas a concessão não é automática.
Também é importante observar que nem toda linha de microcrédito permite contratar R$ 30 mil. Os limites variam conforme a modalidade e as regras aplicáveis.
Cinco cuidados antes de assinar um contrato de empréstimo
1. Faça um orçamento completo. Inclua máquina, acessórios, instalação, treinamento, manutenção e materiais iniciais.
2. Compare o CET. Não escolha uma proposta olhando apenas a taxa de juros anunciada ou o valor da parcela.
3. Avalie sua capacidade de pagamento. Considere o fluxo de caixa atual e simule cenários de queda nas vendas.
4. Verifique as condições contratuais. Observe prazo, garantias, encargos por atraso e regras para quitação antecipada.
5. Evite utilizar crédito produtivo para despesas pessoais. O dinheiro destinado ao investimento no ateliê precisa seguir a finalidade prevista no contrato.
Esses cuidados ajudam a reduzir o risco de transformar uma oportunidade de expansão em um problema financeiro.
Crescer com segurança também faz parte de empreender
O bordado personalizado pode abrir oportunidades para quem deseja trabalhar com presentes, enxovais, acessórios e produtos corporativos.
Com organização, qualidade e atendimento responsável, é possível desenvolver uma carteira de clientes e ampliar a produção.
Entretanto, crescer não significa necessariamente comprar mais equipamentos ou assumir dívidas maiores.
Em alguns momentos, o melhor investimento pode ser aperfeiçoar a técnica, melhorar a divulgação ou organizar as finanças.
Em outros, a aquisição de uma máquina pode fazer sentido porque já existe demanda suficiente para sustentar a expansão.
Um empréstimo de R$ 30 mil não deve ser visto como dinheiro extra, mas como um compromisso que precisa gerar benefícios capazes de justificar seu custo.
Antes de contratar, faça as contas, compare alternativas e procure orientação financeira quando necessário.
No Artesanato Na Rede, acreditamos que aprender novas técnicas e desenvolver conhecimentos sobre gestão, vendas e educação financeira são caminhos complementares para quem deseja viver da própria arte.
Sobre o Autor
Márcus Arouca é fundador do portal Artesanato Na Rede, um dos pioneiros no ensino de artesanato online no Brasil. Atua como consultor de marketing digital e desenvolvimento de negócios para artesãos e microempreendedores, ajudando profissionais criativos a transformarem talento em renda através da internet.
Márcus Arouca – Consultor de Marketing Digital
@marcusviniciusarouca