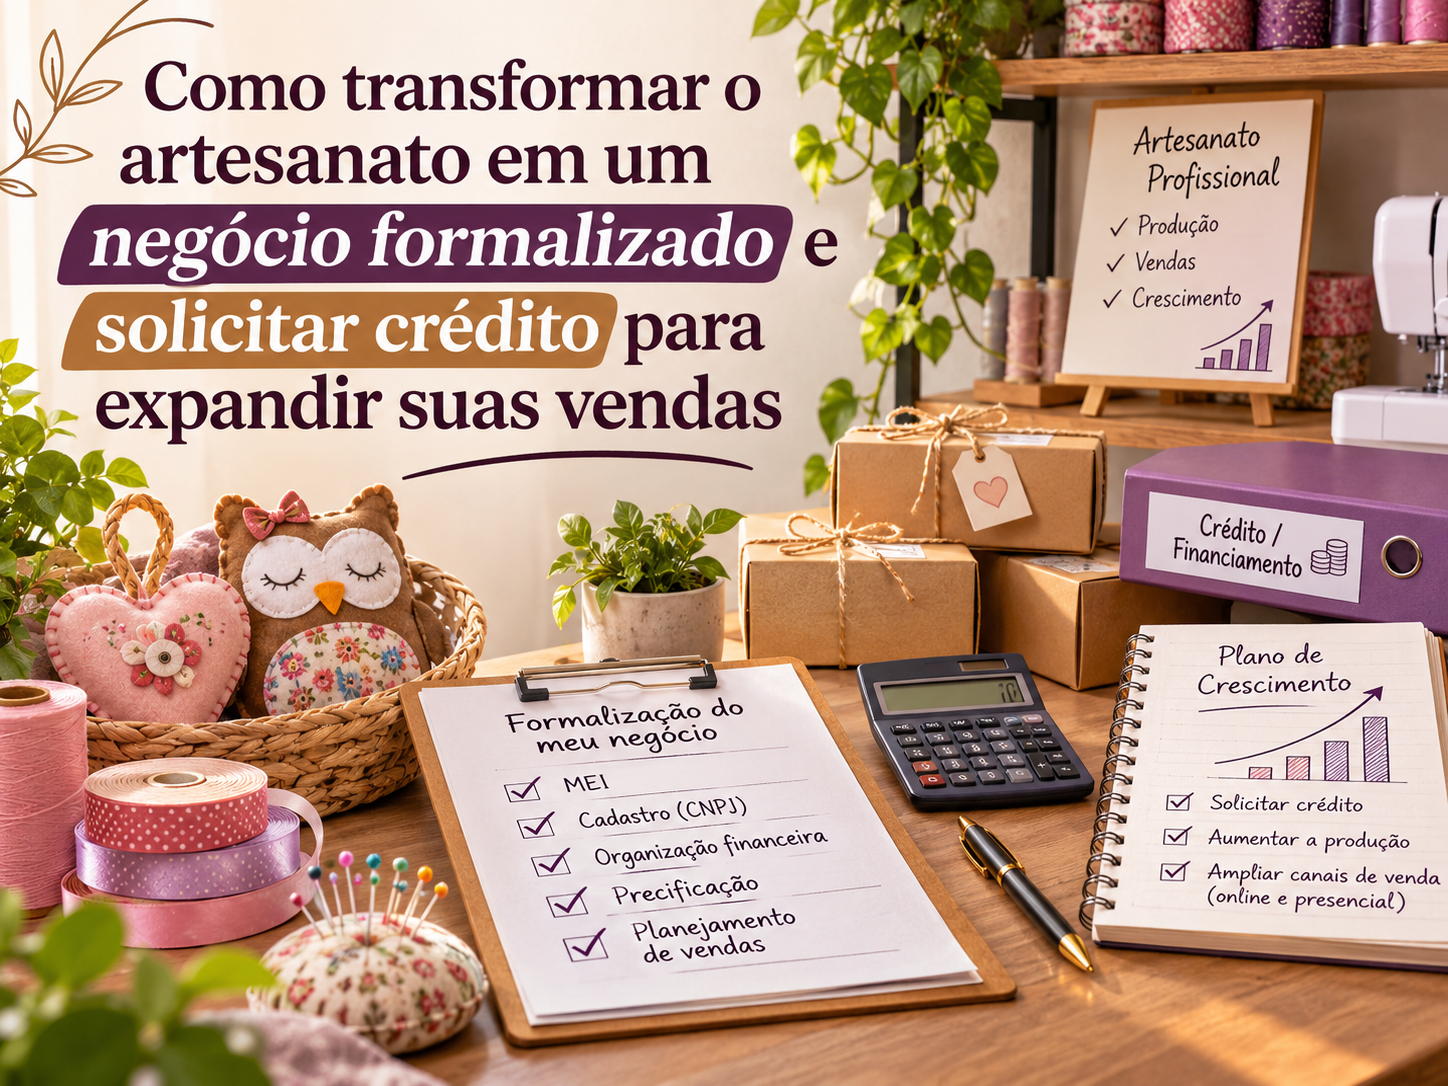
Você começou fazendo artesanato por prazer, conquistou os primeiros clientes e agora sonha em transformar suas encomendas em um negócio de verdade? A formalização pode ser um passo importante nessa jornada, especialmente para quem deseja vender para empresas, organizar as finanças e buscar recursos para ampliar a produção.
Muitas artesãs começam trabalhando em casa, utilizando o WhatsApp e as redes sociais para divulgar suas peças. Com o tempo, surgem novas oportunidades: encomendas maiores, participação em eventos, fornecimento para lojas e necessidade de comprar equipamentos.
É nesse momento que aparecem duas dúvidas: como abrir um CNPJ e como conseguir crédito para crescer?
A resposta envolve mais do que preencher um cadastro ou solicitar dinheiro ao banco. É necessário entender as obrigações de uma empresa, conhecer os custos e avaliar se o crescimento planejado será financeiramente sustentável.
Quando o artesanato deixa de ser um hobby e se torna um negócio?
Não existe uma quantidade específica de peças vendidas que determine essa transformação.
Uma artesã pode começar com poucas encomendas e, ainda assim, desenvolver uma atividade econômica organizada.
O que muda é a maneira como ela administra a produção, os clientes e o dinheiro.
Quando existe intenção de vender regularmente, calcular preços, atender pedidos e obter renda, é importante avaliar a formalização.
Imagine uma artesã que confecciona bolsas de tecido. Inicialmente, ela vende para familiares e conhecidos. Depois, passa a receber encomendas pelo Instagram e percebe que algumas empresas estão interessadas em comprar kits personalizados.
Nesse cenário, possuir um CNPJ pode facilitar a emissão de notas fiscais e o relacionamento comercial com determinados clientes.
Mas a formalização também traz responsabilidades que precisam ser conhecidas antes da abertura da empresa.
Como formalizar um ateliê de artesanato como MEI?
O Microempreendedor Individual (MEI) é uma modalidade de formalização simplificada destinada a pequenos empreendedores que atendam aos requisitos legais.
Para se enquadrar, a atividade exercida precisa constar na lista de ocupações permitidas.
Isso é especialmente importante no artesanato, pois a atividade correta depende do produto fabricado e do tipo de trabalho realizado.
Uma pessoa que confecciona roupas pode ter um enquadramento diferente de quem produz artigos de decoração, acessórios ou peças de madeira.
O cadastro é realizado gratuitamente pelo Portal do Empreendedor, utilizando uma conta gov.br.
De maneira geral, o processo envolve verificar os requisitos, selecionar as ocupações permitidas, preencher os dados e concluir a formalização.
Também é necessário observar as exigências municipais e eventuais regras específicas para o local de funcionamento.
Qual é o limite de faturamento do MEI?
Em novembro de 2026, o limite geral de faturamento do MEI permanece em R$ 81 mil por ano, com cálculo proporcional no ano de abertura.
Segundo informação publicada pelo Ministério do Empreendedorismo, a Lei Complementar nº 238, de 21 de outubro de 2026, estabeleceu uma elevação progressiva desse limite para R$ 110 mil em 2027 e R$ 140 mil em 2028.
A legislação também prevê ampliação do número permitido de empregados, conforme as regras de vigência.
Portanto, é importante consultar as informações oficiais no momento da formalização e acompanhar as alterações aplicáveis ao seu negócio.
Quais são as vantagens de ter um CNPJ para vender artesanato?
A formalização pode facilitar a organização da atividade comercial e ampliar as possibilidades de relacionamento com fornecedores e clientes.
Entre os benefícios estão a possibilidade de emitir documentos fiscais conforme as regras aplicáveis, acessar serviços bancários empresariais e contribuir para a Previdência Social.
O CNPJ também pode ser solicitado em determinadas negociações com empresas e instituições.
Entretanto, formalizar não significa que o negócio terá vendas garantidas.
O crescimento continua dependendo da qualidade dos produtos, da precificação, da divulgação e do atendimento.
Além disso, o MEI possui obrigações, como o pagamento mensal do Documento de Arrecadação do Simples Nacional (DAS), o acompanhamento do faturamento e a entrega da declaração anual.
Mesmo nos meses com poucas vendas, é necessário observar as obrigações do regime.
Por que organizar as finanças antes de pedir crédito?
Um erro que pode comprometer o crescimento do ateliê é solicitar um empréstimo sem saber exatamente quanto o negócio ganha.
Imagine uma artesã que fature R$ 4.000 por mês.
Esse valor não representa o lucro.
Ela ainda precisa pagar materiais, embalagens, despesas operacionais, tributos e a própria remuneração.
Veja uma simulação hipotética:
| Descrição | Valor mensal |
|---|---|
| Faturamento bruto | R$ 4.000 |
| Materiais e embalagens | R$ 1.400 |
| Remuneração da artesã | R$ 1.200 |
| Despesas operacionais | R$ 500 |
| Tributos e taxas estimados | R$ 200 |
| Lucro estimado | R$ 700 |
Nesse exemplo, o ateliê apresenta um lucro de R$ 700 após as despesas consideradas.
Mas isso não significa que todo esse valor esteja disponível para pagar uma nova parcela.
Parte pode ser necessária para manter o capital de giro, enfrentar imprevistos e financiar encomendas futuras.
Por isso, o crédito deve ser avaliado com base no fluxo de caixa e na capacidade real de pagamento.
Para que uma artesã pode utilizar crédito empresarial?
O crédito produtivo pode ser utilizado em diferentes necessidades, dependendo das regras da linha contratada.
Entre as possibilidades estão a compra de máquinas de costura, equipamentos de bordado, ferramentas, materiais e insumos.
Também pode ajudar a ampliar a estrutura de produção ou financiar capital de giro.
Imagine uma artesã que tenha pedidos frequentes de nécessaires e bolsas, mas precise de uma máquina mais adequada para aumentar a produtividade.
Nesse caso, o financiamento pode fazer sentido se houver demanda suficiente e se os ganhos adicionais justificarem o custo da dívida.
Por outro lado, contratar um empréstimo apenas porque o banco disponibilizou um limite elevado pode gerar despesas desnecessárias.
O valor ideal do crédito não é o máximo que a instituição oferece, mas o montante que o negócio realmente precisa e consegue pagar.
Onde solicitar crédito para expandir um ateliê?
Existem diferentes caminhos para pesquisar soluções financeiras.
CRED+: plataforma do Governo Federal
O CRED+ é um serviço público que facilita o contato entre pequenos empreendedores e instituições financeiras.
Por meio da plataforma, é possível solicitar acesso a produtos e serviços como crédito para compra de insumos, equipamentos e ampliação do negócio.
O serviço permite encaminhar solicitações às instituições participantes, que analisam os dados e a documentação.
O CRED+ não concede empréstimos diretamente nem garante a aprovação.
A decisão depende da instituição financeira e de suas políticas de crédito.
Microcrédito produtivo
O microcrédito é uma modalidade voltada a pequenos empreendedores, incluindo determinadas atividades formais e informais.
O BNDES atua por meio de agentes operadores, que analisam os pedidos e definem as condições aplicáveis dentro das regras do programa.
Os recursos podem financiar capital de giro e investimentos produtivos.
O empreendedor deve consultar os agentes disponíveis e verificar valores, juros, prazos, garantias e requisitos.
Bancos e cooperativas de crédito
Instituições financeiras também podem oferecer empréstimos empresariais e outras soluções para pequenos negócios.
As condições variam conforme o perfil do solicitante, o histórico financeiro, as garantias e a modalidade escolhida.
Por isso, comparar propostas é fundamental.
Como saber se o empréstimo vai ajudar a vender mais?
Antes de contratar crédito, faça uma projeção do resultado esperado.
Imagine que uma artesã deseje comprar equipamentos e materiais para ampliar a produção.
Ela estima que o investimento permitirá vender 30 peças adicionais por mês.
Considere que cada peça seja vendida por R$ 60 e apresente custos variáveis de R$ 35.
Nesse cenário:
| Indicador | Valor |
|---|---|
| Vendas adicionais previstas | 30 peças |
| Preço por unidade | R$ 60 |
| Faturamento adicional | R$ 1.800 |
| Custos variáveis adicionais | R$ 1.050 |
| Margem de contribuição adicional | R$ 750 |
Os R$ 750 ainda precisam cobrir eventuais despesas fixas adicionais, impostos não incluídos, a parcela do financiamento e uma margem de segurança.
Se o empréstimo gerar uma parcela de R$ 600, por exemplo, sobrariam apenas R$ 150 antes desses outros gastos.
Isso mostra por que uma previsão otimista de vendas não é suficiente para justificar uma dívida.
A artesã também precisa considerar o que acontecerá se vender apenas metade das peças previstas.
Todos os valores são hipotéticos e servem apenas para demonstrar o raciocínio financeiro.
O que comparar antes de aceitar uma proposta de crédito?
Um dos indicadores mais importantes é o Custo Efetivo Total (CET).
Ele considera os juros e demais encargos que compõem o custo da operação, permitindo comparar propostas de maneira mais completa.
Também é necessário observar o prazo de pagamento, o valor das parcelas, a existência de garantias e as consequências de atrasos.
Uma parcela aparentemente pequena pode representar um custo total elevado quando o financiamento possui prazo longo.
Antes de contratar, solicite a proposta completa e verifique se a dívida continuará administrável em meses de menor movimento.
Se o ateliê já apresenta dificuldades para pagar materiais e despesas básicas, pode ser mais prudente reorganizar as finanças antes de assumir novos compromissos.
Como preparar o ateliê para solicitar crédito?
A organização financeira pode facilitar a análise realizada pelas instituições, embora não garanta aprovação.
Mantenha registros das vendas, comprovantes de recebimento, despesas e obrigações fiscais.
Também é importante acompanhar o faturamento declarado e manter os dados cadastrais atualizados.
No caso do CRED+, o Governo Federal informa que a solicitação pode exigir documentos pessoais, comprovante de residência e informações empresariais, incluindo a declaração anual do MEI quando aplicável.
Além disso, prepare uma explicação clara sobre a finalidade do dinheiro.
Um pedido acompanhado de orçamento, planejamento de compras e projeção de vendas tende a demonstrar melhor a necessidade do investimento.
Formalizar, organizar e vender: três decisões que precisam caminhar juntas
A formalização pode abrir novas possibilidades comerciais, mas o crescimento de um negócio artesanal depende de uma estratégia mais ampla.
Ter um CNPJ não substitui a necessidade de conquistar clientes.
Da mesma forma, conseguir crédito não significa que o ateliê venderá mais automaticamente.
A artesã precisa desenvolver produtos com procura, divulgar seu trabalho e estabelecer preços que cubram os custos.
O WhatsApp e as redes sociais podem ajudar no atendimento e na apresentação das peças.
Também é possível utilizar vitrines digitais, como o Marketplace Loja Seu Vizinho, para divulgar produtos e receber contatos de interessados.
Independentemente do canal escolhido, o importante é acompanhar quais ações realmente geram pedidos e resultados financeiros.
Um plano de 30 dias para organizar seu negócio artesanal
Primeira semana: registre suas vendas, despesas, produtos mais procurados e custos de produção.
Segunda semana: verifique se sua atividade pode ser enquadrada como MEI, conheça as obrigações e avalie a formalização.
Terceira semana: estabeleça uma meta comercial e identifique quais investimentos poderiam melhorar a produção ou o atendimento.
Quarta semana: se houver necessidade real de financiamento, pesquise linhas de crédito, compare propostas e analise a capacidade de pagamento.
Esse planejamento pode ser adaptado à realidade de cada artesã.
O objetivo não é contratar crédito rapidamente, mas preparar o negócio para tomar decisões melhores.
Seu artesanato pode crescer sem perder a segurança financeira
Transformar uma habilidade artesanal em um negócio formalizado representa uma mudança importante na maneira de empreender.
A artesã deixa de olhar apenas para as encomendas e passa a acompanhar custos, resultados, obrigações e oportunidades de expansão.
A formalização pode facilitar o acesso a determinados mercados e serviços financeiros.
O crédito, por sua vez, pode contribuir para ampliar a capacidade produtiva quando existe planejamento e demanda suficiente.
Mas nenhuma dessas ferramentas substitui uma gestão responsável.
O crescimento mais saudável não é aquele que gera a maior dívida ou o maior faturamento. É aquele que permite vender, remunerar o próprio trabalho, cumprir compromissos e construir um negócio sustentável.
No Artesanato Na Rede, acreditamos que aprender técnicas artesanais, desenvolver habilidades de vendas e compreender as finanças são etapas importantes para quem deseja viver da própria arte.
Sobre o Autor
Márcus Arouca é fundador do portal Artesanato Na Rede, um dos pioneiros no ensino de artesanato online no Brasil. Atua como consultor de marketing digital e desenvolvimento de negócios para artesãos e microempreendedores, ajudando profissionais criativos a transformarem talento em renda através da internet.
Márcus Arouca – Consultor de Marketing Digital
@marcusviniciusarouca