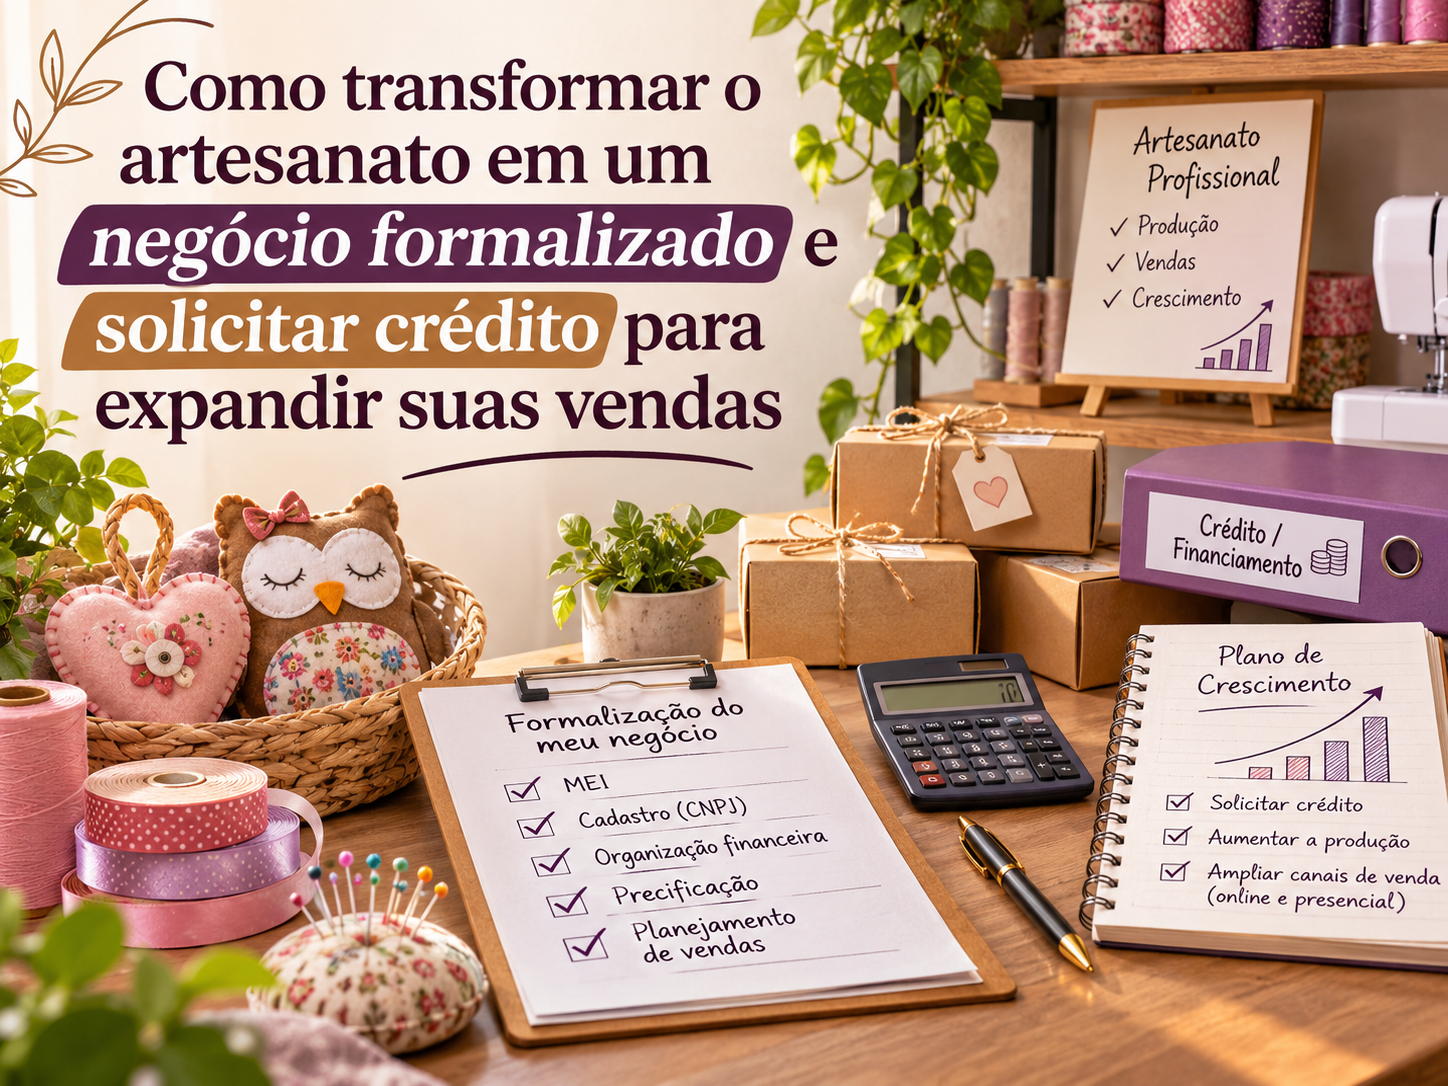
Seu artesanato está vendendo, as encomendas estão aumentando e você precisa de dinheiro para comprar materiais ou equipamentos. Será que chegou a hora de contratar um empréstimo?
Essa é uma dúvida comum entre artesãs que desejam transformar suas habilidades em negócios mais estruturados.
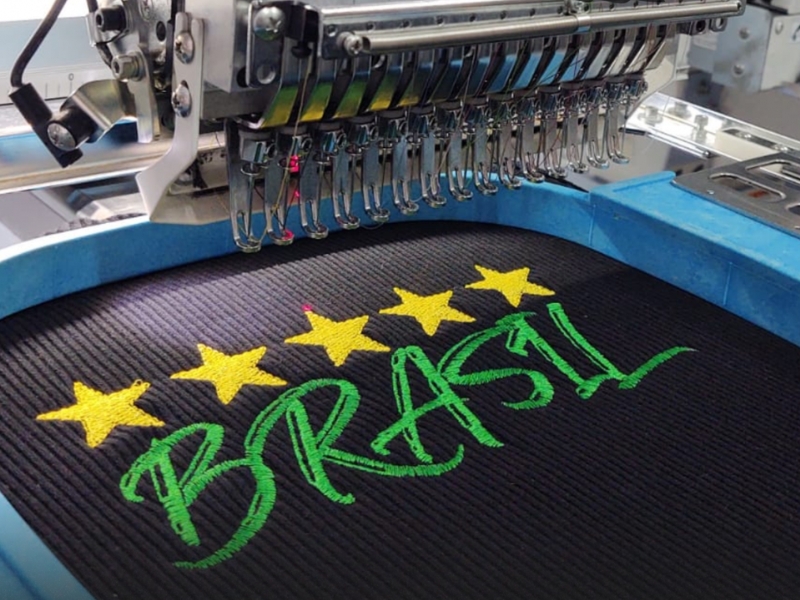
Uma máquina de costura, um equipamento de bordado, uma impressora ou até mesmo a compra de materiais em maior quantidade pode representar uma oportunidade de expansão.
Entretanto, existe uma diferença importante entre conseguir dinheiro emprestado e fazer esse dinheiro gerar resultados.
O crédito pode ajudar um ateliê a crescer, mas também pode comprometer suas finanças quando as parcelas não cabem no orçamento.
Neste guia, você vai entender como funcionam empréstimos e financiamentos, conhecer alternativas de crédito para pequenos empreendedores e aprender a avaliar quando vale a pena assumir uma dívida.
Empréstimo ou financiamento: qual é a diferença?
Embora os termos sejam frequentemente utilizados como sinônimos, existem diferenças entre essas operações.
Empréstimo: em geral, disponibiliza uma quantia ao contratante, com condições de utilização definidas no contrato.
Financiamento: normalmente está vinculado a uma finalidade específica, como a compra de equipamentos ou o desenvolvimento de uma atividade produtiva.
O microcrédito produtivo orientado, por exemplo, é destinado às necessidades do negócio. Mesmo quando chamado de empréstimo, sua utilização deve respeitar a finalidade contratada. Serviços e Informações do Brasil
Para quem trabalha com artesanato, compreender essa diferença ajuda a escolher uma modalidade compatível com o investimento desejado.
Quando o crédito pode ajudar um negócio artesanal?
Imagine uma artesã que confecciona nécessaires e bolsas personalizadas.
Ela possui clientes frequentes, recebe encomendas regularmente e percebe que sua máquina atual limita a produção.
Comprar um equipamento mais adequado pode permitir atender pedidos que hoje precisam ser recusados.
Nesse caso, o financiamento pode representar uma ferramenta de crescimento.
Agora imagine outra situação: uma artesã possui equipamentos suficientes, mas enfrenta dificuldades para encontrar compradores.
Contratar crédito para adquirir mais máquinas provavelmente não resolverá o problema principal.
Antes de solicitar dinheiro, é importante identificar o que realmente impede o crescimento.
O crédito costuma fazer mais sentido quando existe uma necessidade produtiva concreta, demanda identificada e capacidade de pagamento.
Quais tipos de crédito uma artesã pode pesquisar?
Existem modalidades com características diferentes.
Microcrédito produtivo orientado
O Programa Nacional de Microcrédito Produtivo Orientado (PNMPO) busca ampliar o acesso ao financiamento de atividades econômicas de pequeno porte.
Pode atender empreendedores formais e informais, conforme os requisitos legais e as regras de cada instituição.
O programa utiliza uma metodologia de orientação aos empreendedores e tem como objetivo estimular a geração de trabalho e renda. Ministério do Trabalho e Emprego
BNDES Microcrédito
O BNDES apoia operações destinadas a pequenos empreendedores por meio de agentes operadores.
Entre as finalidades previstas estão aquisição de máquinas, equipamentos, insumos e capital de giro.
A instituição operadora analisa o pedido e estabelece as condições de concessão, dentro das regras aplicáveis. Informações Gerais
Crédito empresarial de bancos e cooperativas
Bancos e cooperativas também podem oferecer empréstimos para capital de giro, financiamento de equipamentos e outras necessidades empresariais.
As taxas, garantias e condições variam conforme a modalidade, a instituição e o perfil do solicitante.
Possuir CNPJ pode facilitar o acesso a determinados produtos financeiros, mas não garante aprovação.
Quanto custa um empréstimo para o ateliê?
O valor recebido não é o único número que precisa ser considerado.
Juros, tarifas, tributos e outros encargos podem aumentar significativamente o custo final.
Veja uma simulação hipotética de um empréstimo de R$ 5 mil, com taxa de juros de 2% ao mês e pagamento em 12 parcelas fixas pelo sistema Price.
| Indicador | Valor aproximado |
|---|---|
| Valor emprestado | R$ 5.000 |
| Juros hipotéticos | 2% ao mês |
| Prazo | 12 meses |
| Parcela mensal | R$ 473 |
| Total pago | R$ 5.674 |
| Juros totais | R$ 674 |
A simulação não inclui tarifas, impostos, seguros ou outros encargos.
A taxa utilizada é exclusivamente educativa e não representa uma oferta real.
O Banco Central orienta que o consumidor compare o Custo Efetivo Total (CET), que reúne os encargos e despesas da operação. Banco Central do Brasil
Isso significa que duas propostas com juros anunciados semelhantes podem apresentar custos finais diferentes.
Como descobrir se o ateliê consegue pagar as parcelas?
Antes de contratar, calcule quanto dinheiro permanece disponível depois de pagar as despesas do negócio e remunerar seu trabalho.
Imagine um ateliê com o seguinte resultado mensal:
| Descrição | Valor |
|---|---|
| Faturamento bruto | R$ 4.000 |
| Materiais e embalagens | R$ 1.300 |
| Remuneração da artesã | R$ 1.200 |
| Despesas operacionais | R$ 500 |
| Tributos e taxas estimados | R$ 200 |
| Resultado disponível estimado | R$ 800 |
Se a parcela do empréstimo for de aproximadamente R$ 473, restariam R$ 327 antes de outras necessidades financeiras.
Essa diferença pode ser pequena para enfrentar imprevistos, queda nas vendas ou manutenção de equipamentos.
Por isso, não basta verificar se a parcela cabe no orçamento de um mês favorável.
É necessário considerar o comportamento das vendas ao longo do ano e manter recursos para o capital de giro.
Quanto o investimento precisa gerar para valer a pena?
Suponha que uma nova máquina permita produzir 20 peças adicionais por mês.
Se cada peça apresentar uma margem de contribuição de R$ 30 após os custos variáveis, a produção adicional poderá gerar R$ 600.
Entretanto, esse valor ainda precisa cobrir eventuais despesas fixas adicionais e a parcela do financiamento.
Com uma parcela de R$ 473, a diferença seria de R$ 127 antes desses outros gastos.
Isso demonstra que um investimento pode aumentar o faturamento sem necessariamente melhorar de maneira significativa o lucro.
O ideal é calcular o resultado esperado em três cenários: vendas abaixo do previsto, vendas dentro do esperado e vendas acima da meta.
Quanto maior a dependência de um cenário muito otimista, maior o cuidado necessário.
Cinco erros que podem transformar o crédito em uma dívida difícil de pagar
1. Solicitar mais dinheiro do que o necessário. Se o equipamento custa R$ 4 mil, contratar R$ 10 mil sem uma finalidade definida pode gerar despesas desnecessárias.
2. Comprar equipamentos sem conhecer a demanda. Uma máquina mais moderna não garante novos clientes.
3. Utilizar o crédito do negócio para despesas pessoais. Além de comprometer o caixa, isso pode contrariar a finalidade contratada.
4. Comparar apenas o valor das parcelas. Um prazo maior pode reduzir a parcela mensal, mas aumentar o custo total da operação.
5. Não manter uma reserva financeira. Imprevistos e períodos de vendas menores podem dificultar o pagamento das obrigações.
Como solicitar crédito para seu negócio artesanal?
O primeiro passo é organizar as informações financeiras do ateliê.
Tenha registros das vendas, despesas, pagamentos pendentes e custos dos produtos. Se possuir CNPJ, mantenha as obrigações cadastrais e fiscais em dia.
Depois, prepare um orçamento detalhado do investimento desejado.
Se o objetivo for comprar uma máquina, pesquise o preço, os acessórios necessários, a manutenção e o custo de instalação.
Se a necessidade for capital de giro, calcule quanto será utilizado na compra de materiais e quando o dinheiro das vendas deverá retornar ao caixa.
Com essas informações, pesquise instituições financeiras e agentes de microcrédito, solicite propostas e compare as condições.
A aprovação depende da análise realizada por cada instituição. Programas públicos de incentivo ao microcrédito não significam liberação automática de dinheiro. Serviços e Informações do Brasil
Como crescer sem depender exclusivamente de empréstimos?
Nem toda expansão precisa ser financiada por terceiros.
Uma artesã pode começar reservando parte do lucro para comprar equipamentos futuramente.
Outra possibilidade é trabalhar com encomendas antecipadas, respeitando os prazos e utilizando os adiantamentos exclusivamente para cumprir os pedidos correspondentes.
Também vale analisar os produtos que oferecem melhores margens e reduzir desperdícios na produção.
A divulgação pode contribuir para o crescimento.
O WhatsApp, o Instagram e vitrines digitais, como o Marketplace Loja Seu Vizinho, permitem apresentar produtos e receber contatos de interessados.
Antes de contratar crédito, observe se existem oportunidades de melhorar as vendas utilizando a estrutura que você já possui.
Um planejamento de 30 dias antes de buscar financiamento
Na primeira semana, organize o fluxo de caixa e identifique os produtos mais rentáveis.
Na segunda, pesquise os equipamentos ou materiais necessários e faça orçamentos.
Na terceira, estime quantas vendas adicionais serão necessárias para recuperar o investimento e pagar as parcelas.
Na quarta, compare propostas financeiras e avalie se o negócio continuará saudável mesmo em um cenário de vendas abaixo do esperado.
Esse processo ajuda a transformar uma decisão baseada no entusiasmo em uma escolha apoiada por números.
Empréstimos e financiamentos: ferramentas para crescer, não soluções milagrosas
O artesanato pode se transformar em uma atividade econômica organizada, capaz de gerar renda e oportunidades de expansão.
Para isso, é importante conhecer os custos, estabelecer preços adequados, conquistar clientes e administrar o dinheiro das vendas.
Empréstimos e financiamentos podem contribuir para esse processo quando utilizados de maneira planejada.
Mas o crédito não substitui a organização financeira nem garante aumento do faturamento.
Antes de perguntar quanto você pode conseguir emprestado, descubra quanto seu ateliê realmente precisa, quanto o investimento poderá gerar e quanto você consegue pagar com segurança.
No Artesanato Na Rede, acreditamos que aprender técnicas artesanais, desenvolver habilidades comerciais e compreender as finanças são partes importantes da construção de um negócio sustentável.
Sobre o Autor
Márcus Arouca é fundador do portal Artesanato Na Rede, um dos pioneiros no ensino de artesanato online no Brasil. Atua como consultor de marketing digital e desenvolvimento de negócios para artesãos e microempreendedores, ajudando profissionais criativos a transformarem talento em renda através da internet.
Márcus Arouca – Consultor de Marketing Digital
@marcusviniciusarouca